(Mundo
Microfinanzas) Lineamientos para un marco adecuado de supervisión de
microfinanzas, así como una descripción de posibles mecanismos de
autorregulación de instituciones financieras, incluyó la consultora
internacional ecuatoriana, Ruth Arregui Solano, durante su intervención en el IV
Foro Nacional de Microfinanzas, realizado en Montevideo por el Programa de Microfinanzas para el Desarrollo Productivo del Uruguay.
 |
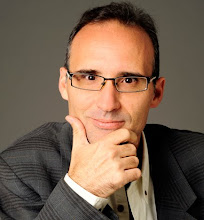
| Ruth Arregui Solano (foto: AFI) |
La autorregulación
constituye uno de los desafíos que el sector microfinanciero latinoamericano
puede desarrollar a modo de complemento e incluso fortalecimiento de los marcos
de supervisión. Compartir herramientas para promover la disciplina financiera
entre pares mejora la reputación del conjunto, señaló la panelista.
Arregui disertó
en calidad de consultora internacional, pero tiene a sus
espaldas un largo camino andado desde posiciones políticas, como ex titular
de la superintendencia financiera ecuatoriana (SBS) y como ex gerente general
del Banco Central del Ecuador (BCE).
“En los últimos
años se han experimentado importantes avances en materia de inclusión
financiera en América Latina y el Caribe. Pero existen todavía importantes
rezagos y brechas por disminuir, tanto en relación a la escasa profundidad como
a los bajos niveles de acceso a los sistemas financieros de la región”, dijo
Arregui.
En la
caracterización de un marco para la supervisión en microfinanzas, ella
distinguió tres elementos: procesos y procedimientos (el supervisor debe contar
con procesos estructurados y adecuadamente documentados con manuales y
procedimientos in situ y extra-situ, además de una metodología para la
elaboración de mapas o matrices de riesgo y/o un sistema de calificación o
rating); una estructura organizacional adecuada y finalmente herramientas
adecuadas (entre estas últimas se incluyen soportes informáticos que faciliten
todas las etapas del proceso de supervisión, desde la recepción de información
periódica hasta el análisis de datos y determinación de muestras, pasando por
la gestión automatizada de la inspección in situ al estilo Team Mate y el
seguimiento extra situ).
Respecto a
la autorregulación, distinguió también tres posibles variantes, que pueden
prevalecer más o menos: una de menor coerción, donde las instituciones o
asociaciones del sector se dan voluntariamente un marco; una de mayor coerción,
donde el organismo de control financiero establece los estándares y evalúa la
pertinencia de sanciones por incumplimiento; y una situación intermedia que
Arregui llamó “motivada”, donde la autorregulación surge a instancias de
inversores o donantes, que inducen a las instituciones receptoras de su
financiamiento a sujetarse a determinadas pautas de buen comportamiento.
En relación
con el componente coercitivo, la consultora ecuatoriana diferenció posibles
alcances y sistematizaciones de los códigos autorregulatorios: unos avanzados que
incluyen monitoreo y sanciones; códigos pero no práctica sistemática de
monitoreo ni sanciones; directrices de la superintendencia que las
instituciones pueden adoptar; y códigos adaptados individualmente por cada
entidad (no estándares para la industria).
Entre otras
recomendaciones, Arregui sugirió la implementación de códigos por líneas de
producto, ya que son más adaptables frente a un código único. Señaló que los códigos
más sofisticados, con monitoreo y sanciones, deben conectarse adecuadamente a
los esquemas de supervisión y sanciones de los entes reguladores; y dijo que
una combinación entre mecanismos de autorregulación y políticas de educación
financiera permite reducir el coste de la regulación y atenuar posibles
conflictos entre los objetivos de protección del consumidor y la inclusión
financiera.
La
experiencia en Ecuador
Durante su
intervención en el foro uruguayo, Arregui repasó la experiencia regulatoria del
Ecuador en los últimos años y la adopción de la inclusión financiera como
política pública.
Dijo que el
proceso de inclusión financiera en su país puede periodizarse a partir de los
años ’80, cuando las cooperativas ingresan bajo la supervisión de la SBS, con
un hito fundamental en la reforma constitucional de 2008, que discierne dentro
del paisaje financiero nacional tres sectores: público, privado y
popular-solidario. Además destacó algunas innovaciones regulatorias de los
últimos años como la creación de redes transaccionales que integran a las
cooperativas y el sistema red de redes en la que se asienta el pago móvil para ampliar
capilaridad y fomentar la inclusión financiera.
Arregui
propuso además potenciales líneas de acción desde lo macro (uso de garantías no
tradicionales, cuentas para depósitos de bajo monto y menos requisitos, definición
del rol de las redes de pago y operadores de telefonía celular, normas de
gobierno corporativo), meso (fortalecer y regular burós de crédito, normas de transparencia
de información, programas de educación financiera) y micro (fondos concursables
de incentivo para ampliar capilaridad financiera, fondos de crédito de segundo
piso, apoyo a IMFs en el desarrollo de productos de microahorro).
El foro en
Montevideo, realizado el 6 de junio pasado, tuvo cinco paneles: Articulación de
políticas públicas para el desarrollo productivo; Marco normativo para la
inclusión financiera sostenible; Gestión de la articulación productiva a nivel
territorial; Cadenas de valor inclusivas para la competitividad territorial y
Formación para el desarrollo productivo y la cohesión socioeconómica. El
programa de microfinanzas uruguayo ofrece los documentos con las intervenciones
de cada panelista para descargar.
Artículos
relacionados
Publicaciones: Teoría y práctica de inclusión financiera en la experiencia ecuatoriana (22 de
enero de 2013).